📊 Канал Кельтнера у Veles: волатильність без нервової статистики Боллінджера
Що це і звідки взявся
Канал Кельтнера (Keltner Channel) придумав Честер Кельтнер ще у 1960-х, а сучасну версію з ATR у 1980-х доопрацювала Лінда Бредфорд Рашке — саме ця версія стала стандартом і саме вона доступна у Veles. Це волатильністний канал: одна лінія посередині (ковзне середнє ціни) і дві межі навколо неї, що розширюються й звужуються разом з ринком. У Veles цей індикатор доступний одразу як готовий фільтр входу — не треба нічого рахувати вручну чи підключати сторонні скрипти.
Чим він відрізняється від Боллінджера
Ми вже розбирали Стрічки Боллінджера — squeeze і фальстарти. Обидва індикатори виглядають схоже на графіку, але рахуються по-різному:
- Боллінджер — межі будуються через стандартне відхилення ціни. Реагує різко: одна аномальна свічка може миттєво розширити канал.
- Кельтнер — межі будуються через ATR (середній істинний діапазон). ATR згладжує викиди, тому канал Кельтнера завжди рухається плавніше, без нервових стрибків на одній свічці.
Практичний наслідок: Кельтнер рідше дає фальшиві сигнали на одиничних довгих тінях, але й реагує на реальну зміну волатильності на свічку-дві повільніше за Боллінджера. Для новачка це означає простий вибір: якщо бот часто входить на випадкових цінових проколах — варто спробувати Кельтнер замість Боллінджера на тому самому фільтрі і порівняти результати бектесту.
Формула (без вищої математики)
Середня лінія — експоненційне ковзне середнє (типово 20 періодів). Верхня межа — середня лінія + множник × ATR. Нижня межа — середня лінія − той самий множник × ATR. Стандартний множник — 2, але його можна звужувати чи розширювати залежно від того, наскільки часто хочеш ловити пробої.
На практиці: якщо ATR(20) для BTC/USDT зараз $800, а EMA(20) дорівнює $79 500, то при множнику 2 верхня межа буде на $81 100, нижня — на $77 900. Коли ATR подвоюється через сплеск волатильності, канал розширюється пропорційно — без ручного втручання.
Де знайти фільтр у конструкторі Veles
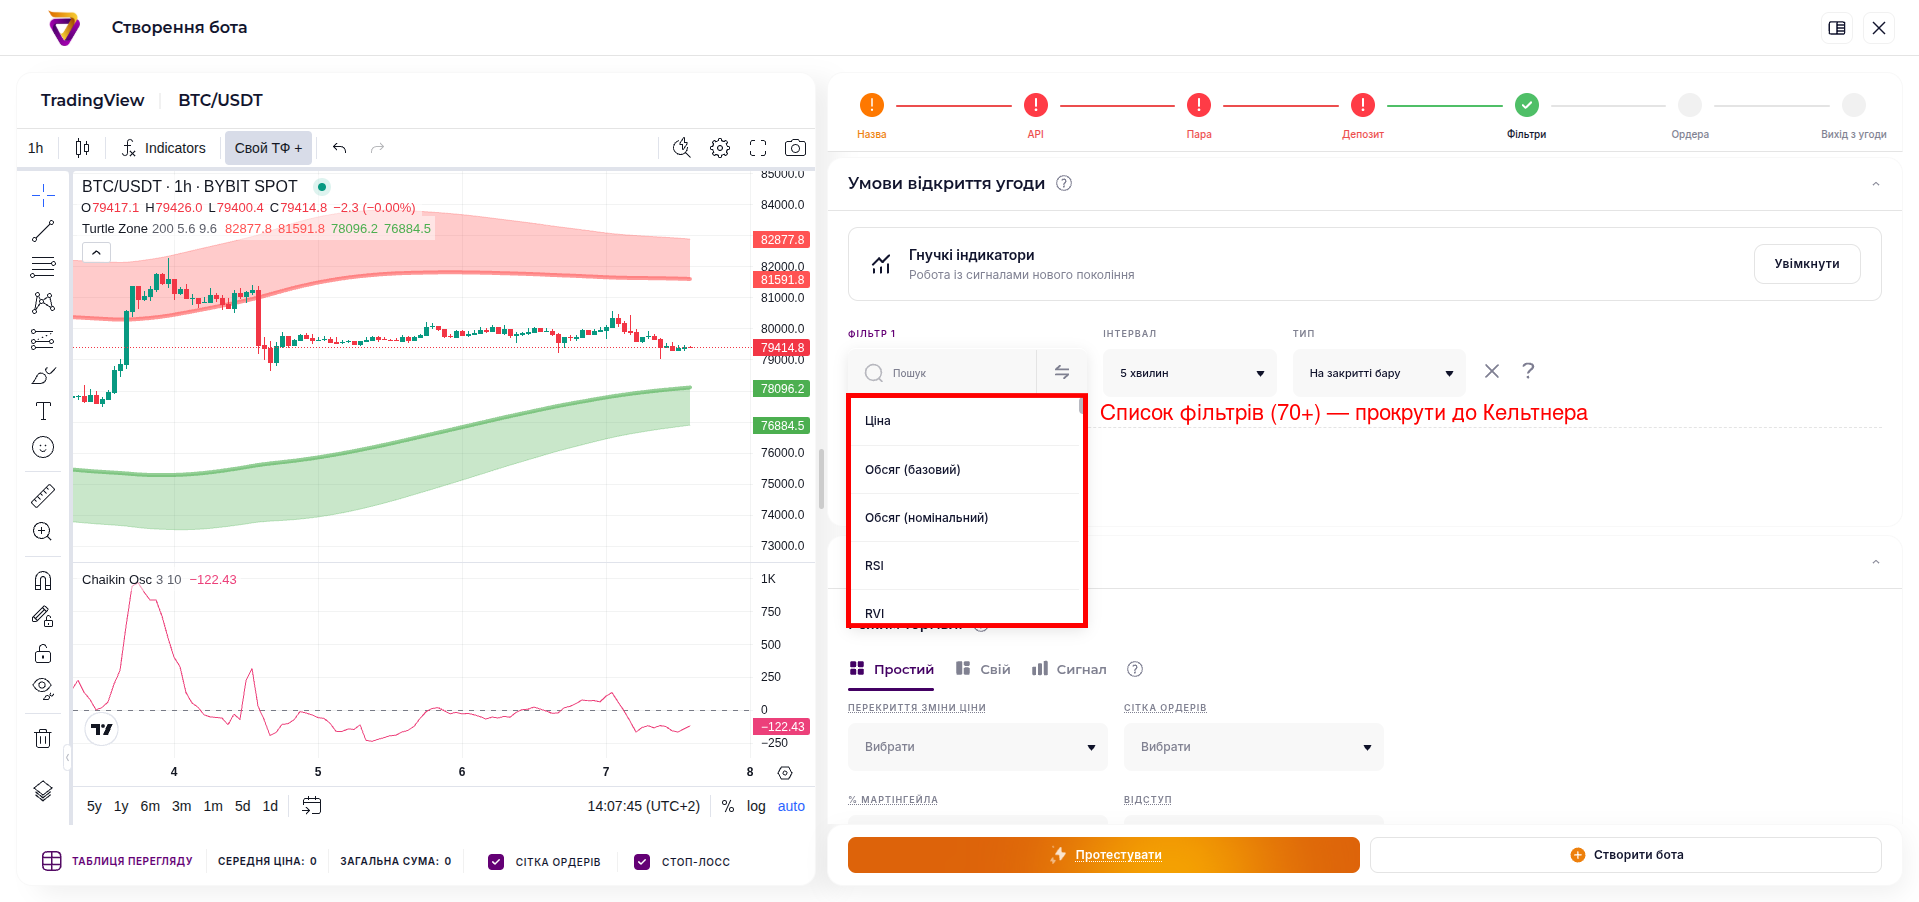
У конструкторі бота розділ «Умови відкриття угоди» → «Додати фільтр» відкриває пошук серед 70+ готових індикаторів і патернів — Канал Кельтнера в цьому списку йде одразу після каналів Mean reversion, поруч з іншими волатильністними інструментами:
Як його додати як фільтр входу
Обираєш «Канал Кельтнера» зі списку — і він одразу з'являється у полі фільтра з дефолтним інтервалом і типом застосування (на закритті бару чи в реальному часі):
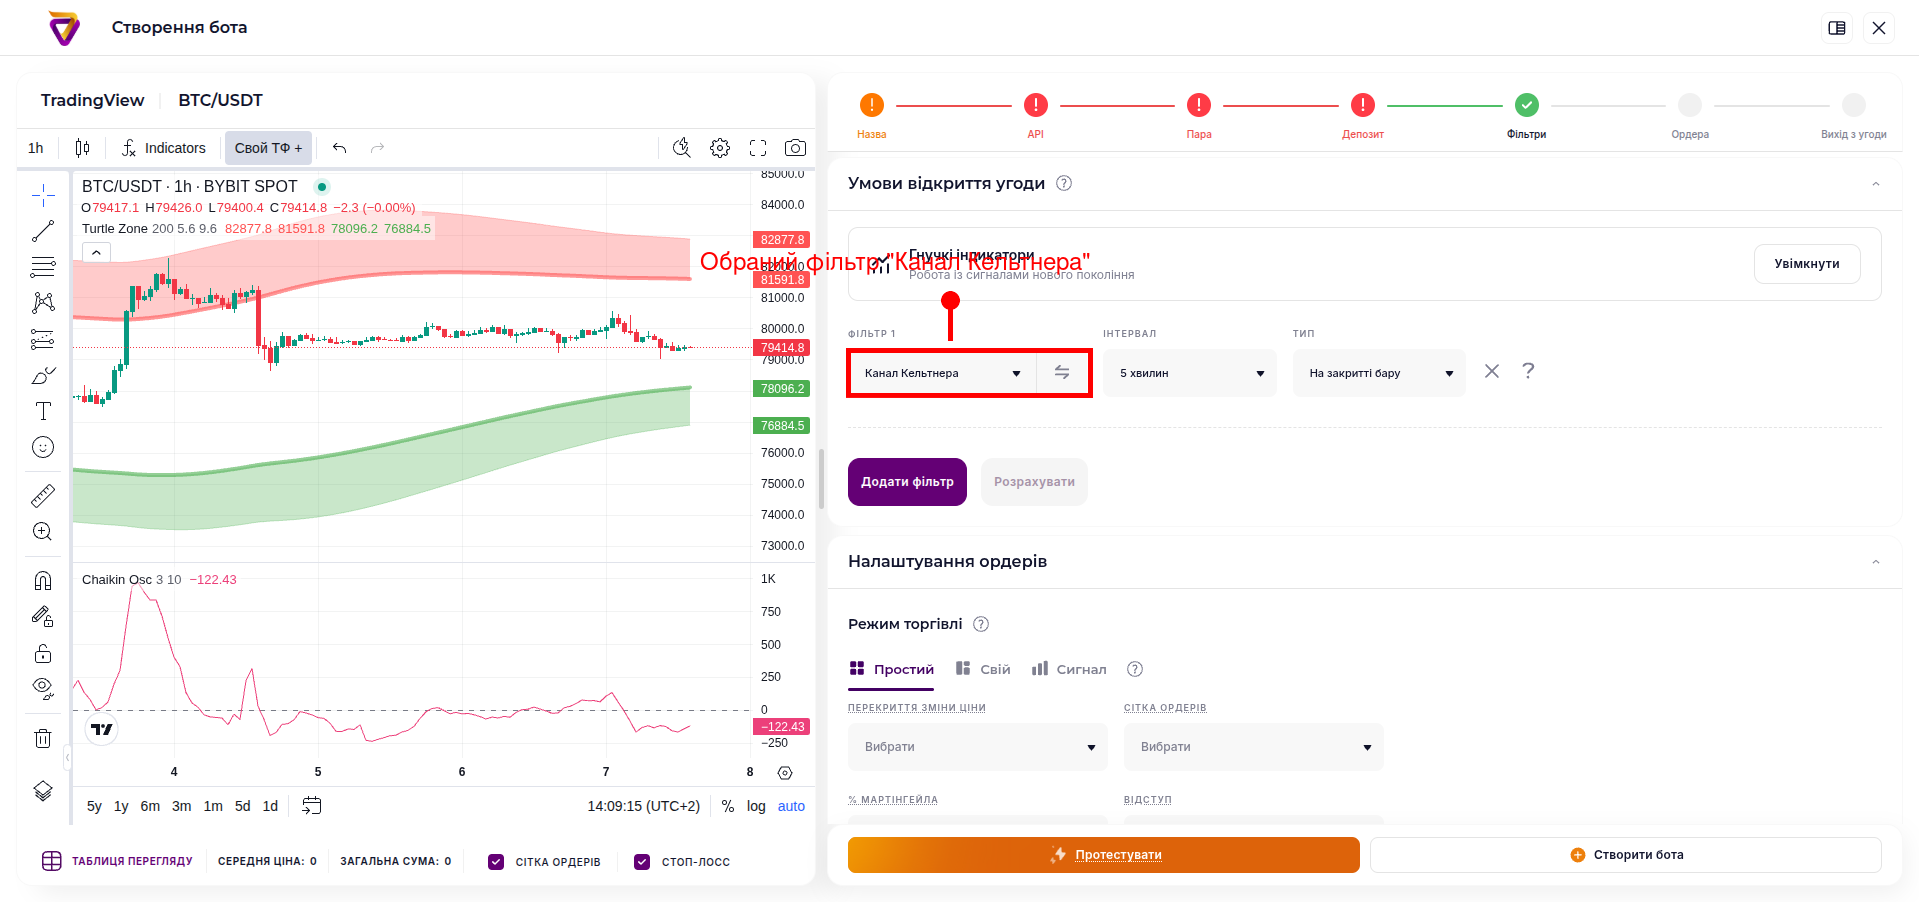
Далі бот перевірятиме умову на кожному новому барі обраного інтервалу — точно так само, як і з будь-яким іншим фільтром у Veles.
Два способи торгувати каналом
1. Пробій (тренд-слідування). Ціна закривається вище верхньої межі — це не «перекуплено», а підтвердження сильного руху: волатильність зростає в бік тренду, і бот заходить за ринком, а не проти нього.
2. Відкат до середини (mean reversion). Ціна торкається межі каналу, але не пробиває її, і повертається до середньої лінії — класичний сетап для боту, який ловить відкати в межах ширшого флету, а не намагається впіймати кожен імпульс.
Це протилежні за логікою стратегії, і обирати треба ОДНУ залежно від того, який ринок бот торгує — тренд чи флет. Змішувати обидві логіки в одному боті без чіткого фільтра режиму ринку — типова помилка новачків.
Для пробійної логіки стоп зазвичай ставлять на середню лінію каналу (EMA) — якщо ціна повернулась туди, пробій, скоріше за все, був фейковим. Для mean reversion стоп ставлять трохи за межу каналу — на відстані ще одного невеликого кроку ATR, щоб не вилетіти на звичайному шумі біля межі.
TTM Squeeze: коли Боллінджер ховається всередину Кельтнера
Окрема корисна комбінація для тих, хто вже налаштував Боллінджера: коли смуги Боллінджера звужуються НАСТІЛЬКИ, що опиняються повністю всередині каналу Кельтнера — волатильність стиснута до мінімуму, і статистично за цим часто йде різкий рух. Обидва індикатори одночасно доступні як окремі фільтри в Veles, тож технічно можна побудувати саме таку комбіновану умову входу — цінову стиснутість ловить один індикатор, підтверджує напрямок пробою інший. Наприклад: перший фільтр перевіряє, що ширина смуг Боллінджера впала нижче ширини каналу Кельтнера (стиснення), другий фільтр — на якому боці стався перший пробій після цього (напрямок входу). Два прості фільтри разом дають набагато точніший сигнал, ніж кожен окремо.
Типові помилки новачків
Найчастіша — ставити множник ATR замалим (1–1.2) на високоліквідних парах: канал стає занадто вузьким, і бот ловить кожен дрібний рух як «пробій», хоча це просто шум. Друга помилка — використовувати той самий 20-періодний EMA на всіх таймфреймах підряд: на 5-хвилинках цей період реагує майже миттєво, на денному графіку — з великим запізненням. Третя помилка — довіряти каналу на низьколіквідних парах: там ATR сам по собі шумний через рідкісні угоди, і канал будується на неякісних даних, хоч формула та сама.
Чесний хвіст
Канал Кельтнера, як і будь-який волатильністний індикатор, не передбачає НАПРЯМОК руху — він лише описує, наскільки поточний рух великий відносно нещодавньої історії. Пробій верхньої межі може так само легко розвернутися назад, як і продовжитись. Це інструмент контексту, а не самостійна торгова система — саме тому в реальних ботах його майже завжди комбінують з фільтром тренду чи обсягу.
Коментарі (6)